Tilinpäätöspalvelut
Tilinpäätöspalvelut
Tilinpäätös, veroilmoitus ja koko prosessin koordinointi – ilman kirjanpidon ulkoistamista
Laadimme suomalaisen tilinpäätöksen ja veroilmoituksen yrityksille ja yhteisöille, joiden kirjanpito hoidetaan omassa taloushallinnossa, konsernin järjestelmissä tai ulkomailla.
Kirjanpito voi olla laadukkaasti hoidettu, mutta suomalainen tilinpäätös ei yleensä synny suoraan ERP-järjestelmän tai konserniraportoinnin vakiotulosteesta.
Tilinpäätöksen kokoaminen edellyttää paikallisten vaatimusten tunnistamista, pääkirjan ja erittelyjen yhteensovittamista, asiakkaan hyväksymien tilinpäätösoikaisujen käsittelyä, liitetietojen kokoamista sekä veroilmoituksen ja rekisteröinnin aikatauluttamista.
Autamme koko prosessissa tai vain valitussa vaiheessa. Emme tarjoa jatkuvaa kirjanpitopalvelua.
Työskentelemme suomeksi ja englanniksi yrityksen oman taloustiimin, group financen, shared service centerin ja tilintarkastajan kanssa.
Kirjanpitoa ei tarvitse siirtää meille
Palvelu täydentää omaa tai konsernin keskitettyä taloushallintoa.
Suomalainen tilinpäätös kansainvälisestä aineistosta
Yhdistämme konsernijärjestelmän, paikallisen pääkirjan ja Suomen tilinpäätösvaatimukset dokumentoiduksi kokonaisuudeksi.
Kun kirjanpito on hoidettu, mutta suomalainen tilinpäätös vaatii erillisen työvaiheen
Ulkomaisen konsernin suomalainen tytäryhtiö
Kirjanpito hoidetaan konsernin ulkomaisessa palvelukeskuksessa tai emoyhtiön järjestelmässä.
Yritys, jolla on oma taloustiimi
Kuukausikirjanpito hoidetaan in-house, mutta tilinpäätöskaudelle tarvitaan lisää kapasiteettia tai erityisosaamista.
Konsernin yhteistä ERP-järjestelmää käyttävä yhtiö
Suomalaisen yhtiön tiedot ovat osa kansainvälistä tilikarttaa ja raportointimallia, josta paikallinen tilinpäätös on koottava erikseen.
Vaativan muutoksen läpikäynyt yritys
Tilikauteen liittyy esimerkiksi yrityskauppa, sulautuminen, jakautuminen, järjestelmämuutos tai konsernirakenteen muutos.
Tilapäistä tilinpäätösresurssia tarvitseva organisaatio
Talouspäällikkö, controller tai pääkirjanpitäjä on poissa, tehtävä on avoinna tai normaali tiimi tarvitsee sesongin ajaksi lisäresurssin.
Hoitaako suomalainen tilitoimisto kirjanpitonne?
Jos suomalainen tilitoimisto vastaa kirjanpidostanne, tilinpäätöksen laatii yleensä sama tilitoimisto.
Emme pyri ohittamaan asiakkaan nykyistä tilitoimistokumppania. Voimme sen sijaan tukea tilitoimistoa vaativassa tilinpäätöskysymyksessä, konserniraportoinnin tulkinnassa tai erityisjärjestelyssä.
Tutustu asiantuntijatukeen tilitoimistoilleSuomalainen tilinpäätös ulkomailla hoidetusta kirjanpidosta
Kun suomalaisen tytäryhtiön kirjanpito hoidetaan ulkomailla, paikallinen tilinpäätös ei yleensä synny suoraan konsernin raportointipaketista.
Konsernin tilikartta, raportointiperiaatteet ja aikataulu voivat poiketa siitä, mitä suomalaisen lakisääteisen tilinpäätöksen, veroilmoituksen ja rekisteröinnin laatiminen edellyttävät.
Konsernin lähtöaineisto
Arvioimme esimerkiksi:
- paikallisen pääkirjan saatavuuden
- tilikartan ja suomalaisen esittämistavan välisen kartoituksen
- konsernitasolla tehtävät mutta paikallisesta pääkirjasta puuttuvat kirjaukset
- vertailutietojen jatkuvuuden
- oman pääoman erien täsmäytyksen
Local GAAP bridge
Local GAAP bridge on dokumentoitu täsmäytys konserniraportoinnin tai kansainvälisen pääkirjan ja suomalaisen tilinpäätöksen lopullisten lukujen välillä. Se voi sisältää:
- konserniraportoinnin lähtösaldot
- asiakkaan hyväksymät paikallisoikaisut
- verokirjaukset
- esittämistapamuutokset
- tilinpäätössiirrot
- suomalaisen tilinpäätöksen lopulliset saldot
Paikalliset tilinpäätös- ja verovaatimukset
Autamme kokoamaan:
- suomalaiset tilinpäätöslaskelmat
- paikalliset liitetiedot
- tase-erittelyt
- yhteisön veroilmoituksen
- tilintarkastusaineiston
- rekisteröitävät asiakirjat
Työskentely kansainvälisen finance-tiimin kanssa
Työskentelemme suomeksi ja englanniksi esimerkiksi:
- group financial controllerin
- shared service centerin
- regional finance -tiimin
- paikallisen toimitusjohtajan
- veroasiantuntijan
- tilintarkastajan kanssa
Koko prosessi pääkirjasta rekisteröityyn tilinpäätökseen
Vaihe 1
Aloitus, aikataulu ja vastuunjako
Määritämme laadittavat kokonaisuudet, määräajat, lähtöaineiston, järjestelmät ja eri osapuolten tehtävät.
Mitä vaihe sisältää
Sovimme muun muassa:
- sovellettava tilinpäätösnormisto
- yhtiöt ja raportointikokonaisuudet
- pääkirjan ja raporttien toimitustapa
- johdon hyväksyntää vaativat ratkaisut
- veroilmoituksen ja tilintarkastuksen aikataulu
- vastuunjako paikallisen ja konsernin taloustiimin välillä
Vaihe 2
Tilinpäätösvalmiuden arviointi
Arvioimme, ovatko kirjanpito, täsmäytykset, erittelyt ja muu aineisto riittävässä kunnossa tilinpäätöksen laatimiseen.
Mitä vaihe sisältää
Käymme läpi esimerkiksi:
- pääkirjan eheys
- pankki- ja reskontratäsmäytykset
- konsernin sisäiset saldot
- tase-erittelyt
- käyttöomaisuustiedot
- tiedossa olevat avoimet kysymykset
Lopputulos:
- puutelista
- aineistopyyntö
- vastuunjako
- realistinen työaikataulu
Vaihe 3
Asiakkaan ratkaisujen ja tilinpäätösoikaisujen kokoaminen
Kokoamme ja käsittelemme asiakkaan toimittamat ja hyväksymät tilinpäätöslaskelmat, arviot ja oikaisut.
Mitä vaihe sisältää
Tyypillisiä eriä ovat esimerkiksi:
- jaksotukset
- lomapalkka- ja bonusvelat
- poistot
- vaihto-omaisuuden tiedot
- saamisten arvonalentumista koskevat johdon arviot
- valuuttamääräiset erät
- varaukset
- verolaskelmat
Tilinpäätöksen laatija ei tee asiakkaan puolesta liiketoiminnallisia tai merkittäviä harkintaratkaisuja. Asiakkaan johto määrittää ja hyväksyy esimerkiksi arvostukset, arviot, oletukset, jaksotukset ja muut harkinnanvaraiset ratkaisut. Me kokoamme ja käsittelemme nämä tilinpäätökseen sekä autamme niiden dokumentoinnissa sovitussa laajuudessa.
Vaihe 4
Tilinpäätöksen ja liitetietojen kokoaminen
Laadimme sovitussa laajuudessa suomalaiset tilinpäätösasiakirjat asiakkaan hyväksymän aineiston perusteella.
Mitä vaihe sisältää
Kokonaisuuteen voi kuulua:
- tuloslaskelma
- tase
- rahoituslaskelma tarvittaessa
- vertailutiedot
- liitetiedot
- toimintakertomuksen taloudelliset tiedot
- tase-erittelyt
- tilinpäätösmuistio
Johto ja hallitus vastaavat toimintakertomuksen sisällöstä, tulevaisuutta koskevista arvioista, voitonjakoehdotuksesta ja tilinpäätöksen hyväksymisestä.
Vaihe 5
Veroilmoitus
Valmistelemme sovitusti yhteisön veroilmoituksen, tarvittavat liitelomakkeet sekä kirjanpidon tuloksen ja verotettavan tulon välisen täsmäytyksen.
Mitä vaihe sisältää
Käsiteltäviä kokonaisuuksia ovat esimerkiksi:
- veronalaiset ja verovapaat tuotot
- vähennyskelvottomat kulut
- veropoistot
- vahvistetut tappiot
- konserniavustus- ja osinkotiedot
- tilinpäätöksen verokirjausten täsmäytys
Vaativat verotulkinnat, yritysjärjestelyverotus, siirtohinnoittelu ja muut erityiskysymykset eivät sisälly automaattisesti palveluun.
Vaihe 6
Hyväksyntä, tilintarkastus ja rekisteröinti
Autamme kokoamaan tilintarkastusaineiston, päivittämään hyväksytyt korjaukset ja viemään tilinpäätösprosessin sovittuun loppupisteeseen.
Mitä vaihe sisältää
Vaiheeseen voi kuulua:
- tilintarkastusaineiston järjestäminen
- laadintaratkaisujen dokumentointi
- tilintarkastajan kysymysten koordinointi
- hyväksyttyjen korjausten päivittäminen
- allekirjoitusversion valmistelu
- yhtiökokousaineiston tekninen valmistelu
- rekisteröinnin valmistelu tai toteuttaminen erikseen sovitusti
Tilintarkastaja vastaa itsenäisesti tarkastustoimenpiteistään ja johtopäätöksistään.
Jos teknisen käsittelyn arviointi vaatii erillisen asiantuntijakannan, ohjaamme vaativaan taloushallinnon neuvontaan.
Suomen tilinpäätösprosessin keskeiset määräajat
Alla oleva aikajana kuvaa suomalaisen osakeyhtiön tavanomaista prosessia. Määräajat on varmistettava yhtiö- ja tilannekohtaisesti ennen julkaisemista ja toimeksiannon alussa.
Tilikauden päättyminen
Tilinpäätösprosessi käynnistyy
Tilinpäätösprosessi, tase-erittelyt ja veroilmoituksen valmistelu käynnistyvät.
Neljän kuukauden kuluessa
Yhteisön veroilmoitus
Yhteisön veroilmoitus annetaan normaalisti neljän kuukauden kuluessa tilikauden viimeisen kalenterikuukauden päättymisestä. Esimerkiksi 31.12. päättyvän tilikauden normaali veroilmoitusmääräaika on huhtikuun lopussa, jollei tarkka määräpäivä tai erityistilanne muuta sitä.
Kuuden kuukauden kuluessa
Varsinainen yhtiökokous
Varsinainen yhtiökokous on pidettävä kuuden kuukauden kuluessa tilikauden päättymisestä. Siinä päätetään muun muassa tilinpäätöksen vahvistamisesta ja tuloksen käsittelystä.
Kahdeksan kuukauden kuluessa
Tilinpäätös kaupparekisteriin
Vahvistettu tilinpäätös ilmoitetaan kaupparekisteriin kahdeksan kuukauden kuluessa tilikauden päättymisestä. PRH on ottanut käyttöön myöhästymismaksun 1.12.2024 ja sen jälkeen päättyvien tilikausien myöhässä ilmoitetuille tilinpäätöksille.
- Tilintarkastuksen aikataulu on sovitettava ennen yhtiökokousta.
- Konsernin sisäiset raportointimääräajat voivat olla lakisääteisiä määräaikoja aikaisempia.
- Sivuliikkeisiin, muihin yhteisömuotoihin ja poikkeustilanteisiin voi soveltua eri määräaikoja.
- Määräaikojen seuraaminen säilyy asiakkaan vastuulla, ellei ilmoitusten tekemisestä ole erikseen sovittu.
Palvelu kokonaan tai osissa
Tilinpäätösvalmiuden arviointi
Sopii tilanteeseen, jossa ensin tarvitaan kuva aineiston tilasta, puutteista ja työmäärästä.
Lopputulos:
- puutelista
- aineistopyyntö
- vastuunjako
- etenemissuunnitelma
Tyypillinen kalenteriaika: noin 1–2 viikkoa
Rajattu tilinpäätöksen osa-alue
Toimeksianto voidaan rajata yhteen selkeään kokonaisuuteen.
Esimerkiksi:
- liitetiedot
- tase-erittelyt
- veroilmoitus
- local GAAP bridge
- rahoituslaskelma
- yhden yhtiön paikallisraportointi
Tyypillinen kalenteriaika: noin 1–3 viikkoa
Yhden yhtiön koko tilinpäätösprosessi
Sisältää sovitussa laajuudessa tilinpäätöksen, liitetiedot, tase-erittelyt, veroilmoituksen ja tarkastusvaiheen tuen.
Tyypillinen kalenteriaika: noin 3–6 viikkoa siitä, kun riittävä aineisto on käytettävissä
Vaativa tai usean yhtiön kokonaisuus
Laajempi kokonaisuus vaiheistetaan erikseen sovittavalla tavalla.
Esimerkiksi:
- useita suomalaisia tytäryhtiöitä
- uusi shared service -malli
- puutteellinen lähtöaineisto
- järjestelmämuutos
- yritysjärjestely
- ensimmäinen local GAAP bridge
Tyypillinen kalenteriaika: noin 6–12 viikkoa tai pidempi vaiheistettu projekti
Kalenteriaika ei ole toimituslupaus. Se riippuu aineiston laadusta, asiakkaan päätöksistä, yhtiöiden määrästä, avoimista kysymyksistä ja tilintarkastuksen aikataulusta.
Vaativat tilanteet ja palvelupolut
Yksittäinen teknisesti vaativa kirjanpitokysymys
Jos et tarvitse koko tilinpäätöksen laadintaa vaan kannanoton esimerkiksi tuloutuksesta, arvostuksesta, yritysjärjestelystä tai konsernikäsittelystä.
Tutustu vaativaan taloushallinnon neuvontaanSulautuminen, jakautuminen tai muu rakennejärjestely
Jos tilinpäätöstarve liittyy laajempaan yhtiöoikeudelliseen järjestelyyn.
Tutustu sulautumisten ja jakautumisten palveluihinLaajempi talousjohdon resurssivaje
Jos tarve ulottuu kuukausiraportointiin, kassavirtaennusteisiin, rahoittajaraportointiin tai talousjohdon jatkuvaan koordinointiin.
Tutustu osa-aikaiseen CFO-palveluunTilitoimiston asiakkaan vaativa kysymys
Jos kirjanpidosta vastaa suomalainen tilitoimisto.
Tutustu asiantuntijatukeen tilitoimistoilleEntä ulkomaisen yhtiön Suomen sivuliike?
Ulkomaisen elinkeinonharjoittajan Suomessa rekisteröity sivuliike ei ole erillinen suomalainen osakeyhtiö, ja sen tilinpäätös- ja rekisteröintivelvoitteet poikkeavat suomalaisesta tytäryhtiöstä.
Voimme arvioida esimerkiksi:
- mitä tilinpäätösasiakirjoja rekisteröintiin tarvitaan
- mistä pääliikkeen tilinpäätös saadaan
- tarvitaanko asiakirjoista käännöksiä
- mikä rekisteröintimääräaika soveltuu
- miten Suomen toiminnan veroilmoitus ja kirjanpito sovitetaan kokonaisuuteen
Suomeen rekisteröidyn sivuliikkeen tilinpäätös ilmoitetaan lähtökohtaisesti kaupparekisteriin kuuden kuukauden kuluessa tilikauden päättymisestä. ETA-alueelle sijoittautuneen pääliikkeen kotivaltion pidempi lakisääteinen määräaika voi kuitenkin tulla sovellettavaksi.
Sivuliikkeen velvoitteet arvioidaan aina pääliikkeen kotivaltion, yritysmuodon ja Suomen toiminnan perusteella. Suomalaiselle tytäryhtiölle kuvattu prosessi ei sovellu sivuliikkeeseen sellaisenaan.
Tilinpäätös laaditaan yhteistyössä — vastuu säilyy asiakkaalla
Johto ja hallitus
Vastaavat:
- kirjanpidon ja tilinpäätöksen järjestämisestä
- lähtötietojen täydellisyydestä
- liiketapahtumien tosiasiallisesta sisällöstä
- tilinpäätösperiaatteiden hyväksymisestä
- arvioista, oletuksista ja harkintaratkaisuista
- toimintakertomuksen sisällöstä
- tilinpäätöksen hyväksymisestä ja allekirjoittamisesta
- veroilmoituksella annettavien tietojen hyväksymisestä
Yrityksen tai konsernin taloustiimi
Vastaa sovitusti:
- jatkuvasta kirjanpidosta
- pääkirjasta
- järjestelmäaineistosta
- täsmäytyksistä ja erittelyistä
- liiketapahtumien selvityksistä
- konserniraportoinnista
- johdon hyväksymien tietojen ja kirjausten toimittamisesta
- aineiston toimittamisesta aikataulussa
Asiantuntijamme
Voi vastata sovitusti:
- tilinpäätösvalmiuden arvioinnista
- aikataulun ja aineistopyyntöjen koordinoinnista
- asiakkaan hyväksymien tietojen kokoamisesta
- tilinpäätöslaskelmien laadinnasta
- liitetietojen ja tase-erittelyjen kokoamisesta
- local GAAP bridge -täsmäytyksestä
- veroilmoituksen teknisestä valmistelusta
- laadintatyötä koskevien tilintarkastuskysymysten koordinoinnista
Emme tee asiakkaan puolesta johdolle kuuluvia arvostus-, arvio- tai liiketoimintaratkaisuja. Kokoamme asiakkaan toimittamat ja hyväksymät tiedot tilinpäätökseksi ja autamme niiden teknisessä käsittelyssä ja dokumentoinnissa.
Laatija tai tarkastaja — samassa yhtiössä olemme vain toinen
Tilinpäätöksen laadintapalvelun pääkohdemarkkina ovat yhtiöt ja yhteisöt, joiden lakisääteinen tilintarkastaja on toinen toimija. Tämä mahdollistaa selkeän työnjaon:
- asiakas ja sen johto tekevät tilinpäätöstä koskevat päätökset
- me kokoamme tilinpäätöksen ja veroilmoituksen asiakkaan hyväksymien tietojen perusteella
- asiakkaan oma tilintarkastaja tarkastaa tilinpäätöksen riippumattomasti
Tunnemme tilintarkastuksessa tavallisesti tarvittavan aineiston ja dokumentaation, mutta emme tarkasta omaa laadintatyötämme.
Emme tarjoa kokonaisvaltaista tilinpäätöksen laadintaa yhtiölle, jonka tilintarkastajana toimimme.
Mahdollinen tarkastusasiakkaalle annettava rajattu tekninen tai mekaaninen apu arvioidaan erikseen riippumattomuussääntöjen perusteella, eikä sitä markkinoida tämän palvelun pääasiallisena käyttötapauksena. PIE-tilintarkastusasiakkaiden osalta EU-sääntely kieltää muun muassa kirjanpitoon sekä kirjanpitoaineiston ja tilinpäätöksen laatimiseen liittyviä palveluja.
Palvelupyynnön yhteydessä tarkistamme aina, kuka toimii yhtiön tilintarkastajana.
Varaa tilinpäätöskauden kapasiteetti ajoissa
Tilinpäätöstyö painottuu erityisesti alkuvuoteen. Paras lopputulos syntyy, kun vastuunjako, aineistopyynnöt, paikallisoikaisut ja aikataulu sovitaan jo ennen tilikauden päättymistä.
Ennakkovaraus voi sisältää:
- alustavan aineistoarvion
- tilinpäätöskalenterin
- konsernin ja paikallisen taloustiimin vastuunjaon
- tarvittavien raporttien tunnistamisen
- tilintarkastuksen aikataulun yhteensovittamisen
- arvioidun työikkunan varaamisen
Alustava yhteydenotto ei vielä takaa kapasiteettivarausta. Toimeksiannon laajuus ja aikataulu vahvistetaan aineiston ja resurssitilanteen arvioinnin jälkeen.
Onko tilinpäätöksen määräaika jo lähellä?
Jos tilinpäätöksen laatija puuttuu, aineisto on kesken tai konsernin järjestelmästä saatavat raportit eivät sellaisenaan sovellu suomalaisen tilinpäätöksen laatimiseen, kerro yhteydenotossa:
- tilikauden päättymispäivä
- veroilmoituksen määräaika
- yhtiöiden määrä
- kirjanpidon sijainti ja järjestelmä
- pääkirjan ja täsmäytysten nykytila
- tiedossa olevat avoimet kysymykset
- tilintarkastuksen aikataulu
Arvioimme ensin, mitä käytettävissä olevassa ajassa voidaan toteuttaa. Emme lupaa valmistumispäivää ennen aineiston ja työmäärän arviointia.
Keskustele suoraan vastuullisen asiantuntijan kanssa
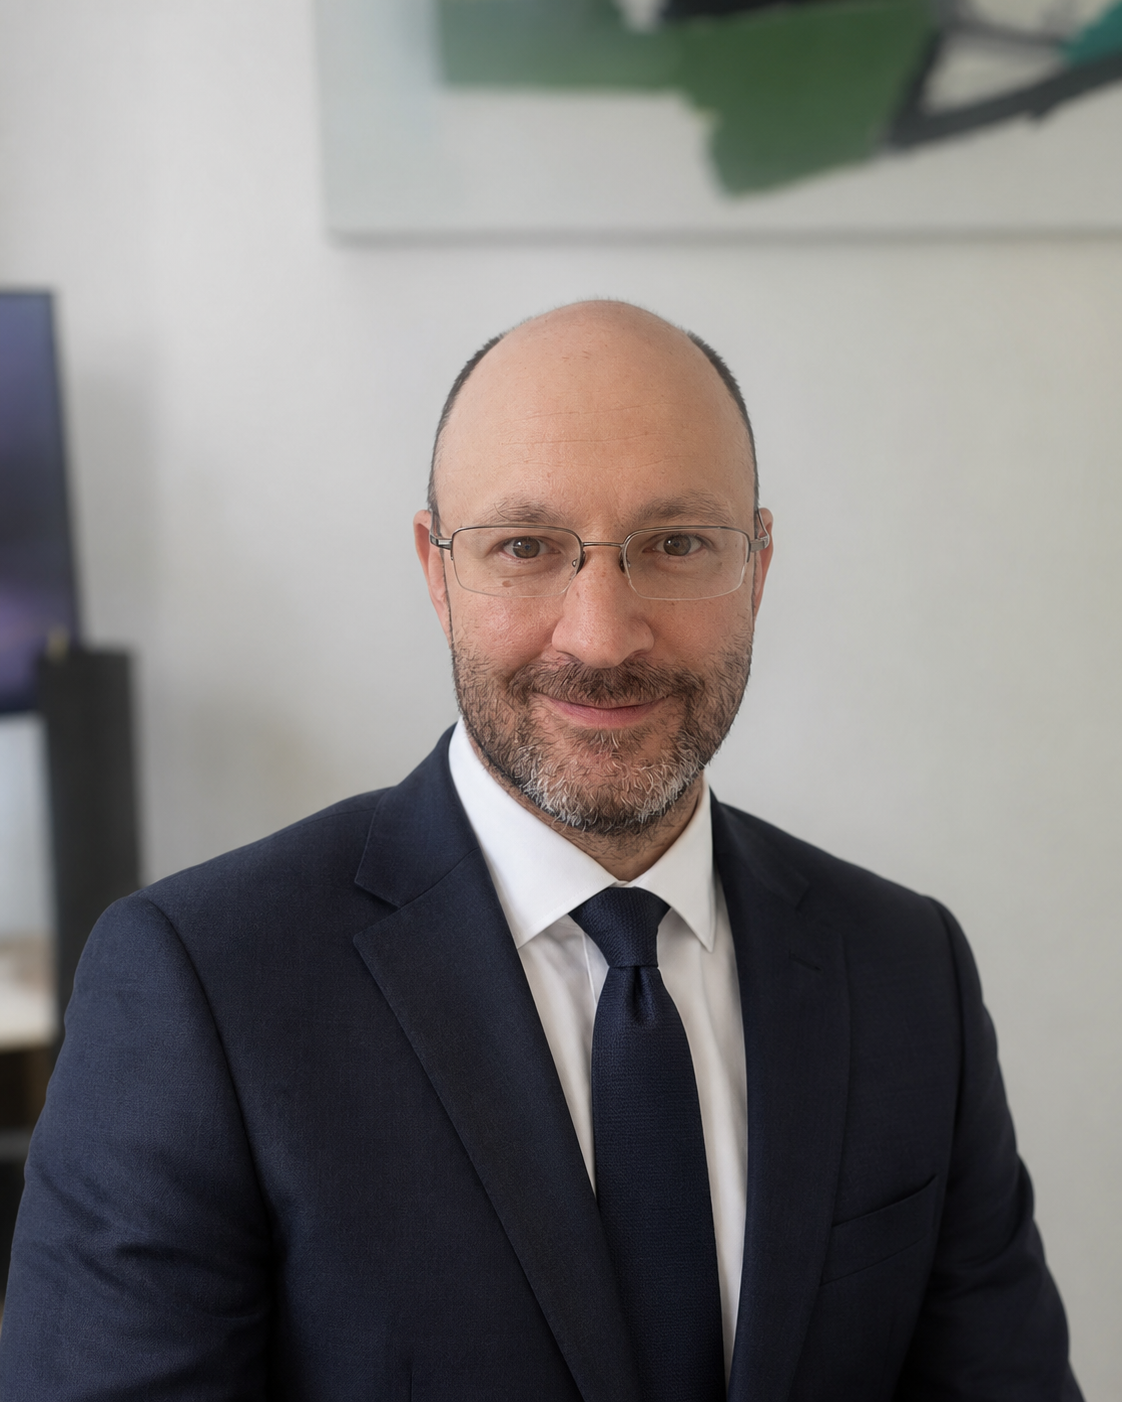
David Vatka, KHT
Vastuullinen asiantuntija
David Vatka osallistuu toimeksiannon rajaamiseen, aineiston alustavaan arviointiin ja vaativien tilinpäätöskysymysten koordinointiin.
Tilintarkastustausta auttaa tunnistamaan jo laadintavaiheessa ne täsmäytykset, erittelyt ja dokumentit, joita hyvin hallittu tilinpäätösprosessi ja myöhempi riippumaton tilintarkastus tavallisesti edellyttävät.
Tilinpäätöspalvelun voi toteuttaa myös laajempi asiantuntijaverkosto, mutta asiakkaalla on nimetty vastuullinen yhteyshenkilö.
Keskustele tilinpäätösprosessistaUsein kysytyt kysymykset
Keskustellaanko tilinpäätösprosessistanne?
Kerro tilikauden päättymispäivä, kirjanpidon sijainti ja järjestelmä sekä se, mitä osaa prosessista tarvitsette. Arvioimme aineiston, vastuunjaon ja realistisen aikataulun.